
-10%
Λογιστική για στελέχη φιλοξενίας
- Διαθεσιμότητα: Υπό Έκδοση
-10%
36,00€
40,00€
Χωρίς ΦΠΑ: 36,00€
Κατηγορίες:
Υπό Έκδοση
| Χαρακτηριστικά Βιβλίου | |
| Διαστάσεις | 17x24 cm |
| Εξώφυλλο | Μαλακό |
| Εσωτερικό Βιβλίου | Έγχρωμο |
| Έτος Έκδοσης | 2026 |
| Κωδικός Ευδόξου | 153577580 |
| Σελίδες | 568 |
| ISBN | 978-618-202-355-6 |

Ο τομέας της φιλοξενίας έχει τη δική του λογιστική. Η αστάθεια πωλήσεων, η υψηλή φθαρτότητα του «προϊόντος» (ένα δωμάτιο που έμεινε κενό σήμερα, χάθηκε για πάντα), το υψηλό σταθερό κόστος και η ένταση εργασίας κάνουν τη διοίκηση μιας ξενοδοχειακής μονάδας μια εντελώς διαφορετική λογιστική πρόκληση από αυτήν μιας βιομηχανικής επιχείρησης. Ένας γενικός λογιστής μπορεί να μην ξέρει τι σημαίνει RevPAR ή ADR· ένας hotel manager όμως πρέπει να τα γνωρίζει καθημερινά.
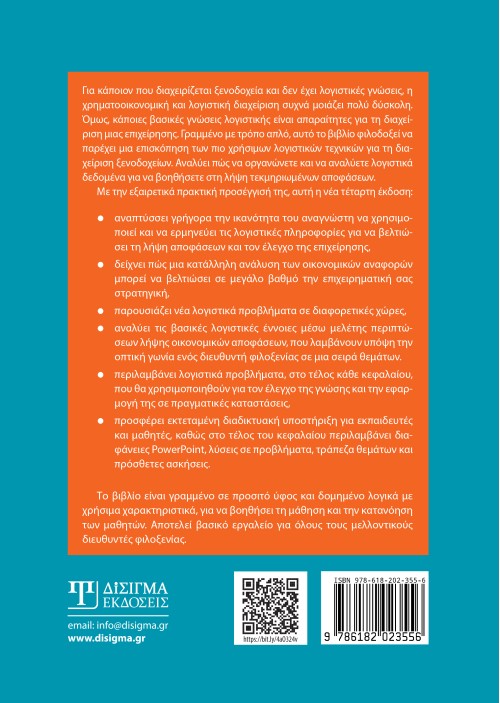
Το βιβλίο «Λογιστική για Στελέχη Φιλοξενίας» είναι η πρώτη ελληνική έκδοση του διεθνώς αναγνωρισμένου εγχειριδίου των Chris Guilding και Kate Mingjie Ji όπου σε 568 έγχρωμες σελίδες και δεκαπέντε και πλέον κεφάλαια, το βιβλίο διαρθρώνεται σε τρία λογικά μέρη. Το πρώτο μέρος (κεφ. 1-5) καλύπτει τα θεμέλια: εισαγωγή στη χρήση της λογιστικής από τα στελέχη φιλοξενίας, ανάλυση συναλλαγών και κατάρτιση οικονομικών καταστάσεων τέλους χρήσης, διπλογραφική λογιστική με αναλυτικά παραδείγματα, εγγραφές προσαρμογής και κλεισίματος, και ανάλυση οικονομικών καταστάσεων με ξενοδοχειακούς δείκτες απόδοσης (ADR, RevPAR, GOP, κυκλοφοριακή ταχύτητα).
Το δεύτερο μέρος (κεφ. 6-11) εστιάζει στη διοικητική λογιστική και τον έλεγχο: εσωτερικός έλεγχος με ειδική αναφορά σε ξενοδοχειακές διαδικασίες, θέματα διαχείρισης κόστους, ανάλυση κόστους-όγκου-κέρδους, προϋπολογισμός και λογιστική ευθύνης (κέντρα κόστους/εσόδων/κερδών), ελαστικός προϋπολογισμός και ανάλυση αποκλίσεων (εργασίας, υλικών, εσόδων), και μέτρηση απόδοσης με ιδιαίτερη έμφαση στον Ισορροπημένο Πίνακα Βαθμολόγησης (Balanced Scorecard) εφαρμοσμένο σε ξενοδοχειακό περιβάλλον.
Το τρίτο μέρος (κεφ. 12-15+) πραγματεύεται προχωρημένα θέματα διοικητικής χρηματοοικονομικής: πληροφορίες κόστους και τιμολόγηση (μέθοδος χιλιοστών, ελαστικότητα ζήτησης, τιμολόγηση περιθωρίου συνεισφοράς για δωμάτια/F&B), διαχείριση κεφαλαίου κίνησης (μετρητά, εισπρακτέοι/πληρωτέοι λογαριασμοί, αποθέματα), λήψη επενδυτικών αποφάσεων (Λογιστικό ποσοστό απόδοσης, περίοδος αποπληρωμής, NPV, IRR), και άλλα θέματα διοικητικής χρηματοοικονομικής.
Η ελληνική έκδοση εντάσσει τα Ελληνικά Λογιστικά Πρότυπα και τη δομή οικονομικών καταστάσεων βάσει του νέου IFRS 18, καθιστώντας το κείμενο άμεσα εφαρμόσιμο στην ελληνική ξενοδοχειακή πραγματικότητα.
Απευθύνεται σε φοιτητές Διοίκησης Τουρισμού και Ξενοδοχειακής Διοίκησης, μεταπτυχιακούς MBA/MSc, εν ενεργεία διευθυντές ξενοδοχείων και εστιατορίων, financial controllers μονάδων φιλοξενίας, revenue managers, στελέχη λογιστηρίων ξενοδοχειακών ομίλων και ελεγκτές του κλάδου.
Πρόλογος
1ο ΚΕΦΑΛΑΙΟ | Εισαγωγή: Χρήση της λογιστικής από τους υπεύθυνους λήψης αποφάσεων στον τομέα της φιλοξενίας
1. Εισαγωγή
2. Βασικά χαρακτηριστικά του κλάδου της φιλοξενίας
Αστάθεια πωλήσεων
Υψηλή φθαρτότητα προϊόντος
Υψηλό σταθερό κόστος
Δραστηριότητες υψηλής έντασης εργασίας
3. Λογιστική και διοίκηση επιχειρήσεων
4. Υπεύθυνοι λήψης αποφάσεων λογιστικής και φιλοξενίας
5. Ενιαίο λογιστικό σύστημα
6. Οργανωτικές μορφές
Ατομική επιχείρηση
Προσωπική εταιρεία
Κεφαλαιουχικές εταιρείες
7. Ελληνικά λογιστικά πρότυπα
Δομή οικονομικών καταστάσεων βάση του νέου Διεθνούς Προτύπου (IFRS) 18
8. Περίληψη
Βιβλιογραφία
Προβλήματα
2ο ΚΕΦΑΛΑΙΟ | Ανάλυση συναλλαγών και κατάρτιση οικονομικών καταστάσεων τέλους χρήσης
1. Εισαγωγή
2. Ο ισολογισμός και η κατάσταση λογαριασμού αποτελεσμάτων χρήσεων
3. Ταξινόμηση συναλλαγών σύμφωνα με περιουσιακά στοιχεία, υποχρεώσεις και ίδια κεφάλαια
4. Η σημασία της κατανόησης των βασικών αρχών της χρηματοοικονομικής λογιστικής
5. Περίληψη
Προβλήματα
3ο ΚΕΦΑΛΑΙΟ | Διπλογραφική λογιστική
1. Εισαγωγή
2. Διπλογραφική λογιστική: Ορισμένες βασικές έννοιες
Βασικές αρχές της διπλογραφικής λογιστικής
3. Διπλογραφική λογιστική: Ένα αναλυτικό παράδειγμα
Συναλλαγή 1
Συναλλαγή 2
Συναλλαγή 3
Συναλλαγή 4
Συναλλαγή 5
Συναλλαγή 6
Συναλλαγή 7
Συναλλαγή 8
Συναλλαγή 9
4. Εγγραφές ημερολογίου
5. Περίληψη
Προβλήματα
4ο ΚΕΦΑΛΑΙΟ | Προσαρμογή και κλείσιμο λογιστικών καταχωρήσεων
1. Εισαγωγή
2. Γιατί χρειαζόμαστε εγγραφές τέλους χρήσης;
3. Γιατί χρειαζόμαστε τις εγγραφές προσαρμογής;
4. Αναλυτικά παραδείγματα που επισημαίνουν τους τύπους εγγραφών προσαρμογής
Εγγραφή προσαρμογής τύπου 1: δαπάνες που έχουν καταβληθεί αλλά δεν έχουν ακόμη πραγματοποιηθεί
Εγγραφή προσαρμογής τύπου 2: Έξοδα που πραγματοποιήθηκαν αλλά δεν πληρώθηκαν (δεδουλευμένα έξοδα)
Εγγραφή προσαρμογής τύπου 3: Μη δεδουλευμένα έσοδα
Εγγραφή προσαρμογής τύπου 4: Έσοδα που αποκτήθηκαν αλλά δεν εισπράχθηκαν
Εγγραφή προσαρμογής τύπου 5: Λογιστική καταγραφή προμηθειών
Εγγραφή προσαρμογής τύπου 6: Κακοί και αμφίβολοι λογαριασμοί
Βήμα 1: Η παροχή
Βήμα 2: Ένας λογαριασμός γίνεται ανείσπρακτος
Βήμα 3: Καταχώριση εγγραφής στο τέλος του έτους
Εγγραφή προσαρμογής τύπου 7: Απόσβεση
Κύριες μέθοδοι απόσβεσης
Καταγραφή αποσβέσεων
5. Περίληψη
Προβλήματα
5ο ΚΕΦΑΛΑΙΟ | Ανάλυση οικονομικών καταστάσεων
1. Εισαγωγή
Απόδοση κέρδους
α. Περιθώριο κέρδους
β. Κυκλοφοριακή ταχύτητα ενεργητικού
Κυκλοφοριακή ταχύτητα εισπρακτέων λογαριασμών
Κυκλοφοριακή ταχύτητα αποθεμάτων
Κυκλοφοριακή ταχύτητα πάγιων στοιχείων ενεργητικού
Γενικές παρατηρήσεις σχετικά με τους δείκτες κυκλοφοριακής ταχύτητας
Το πρόβλημα του ορισμού της απόδοσης επένδυσης
2. Οικονομική σταθερότητα
α. Βραχυπρόθεσμα
β. Μακροπρόθεσμα
3. Δείκτες που χρησιμοποιούν λειτουργικά μέτρα
Μετρήσεις απόδοσης που σχετίζονται με τα δωμάτια
4. Επενδυτικοί δείκτες
5. Περίληψη
Προβλήματα
6ο ΚΕΦΑΛΑΙΟ | Εσωτερικός έλεγχος
1. Εισαγωγή
2. Αρχές εσωτερικού ελέγχου
Καθορίστε σαφείς γραμμές ευθύνης
Διαχωρίστε τα καθήκοντα
Προετοιμασία γραπτών διαδικασιών
Διαδικασίες τεκμηρίωσης
Περιορισμός πρόσβασης σε στοιχεία
Χρήση μηχανικών και ηλεκτρονικών συσκευών
Διατήρηση επαρκούς ασφάλισης
Διενέργεια εσωτερικών επιθεωρήσεων
Έλεγχοι μέσω προγραμματισμού ηλεκτρονικών υπολογιστών
Φυσικοί έλεγχοι
Εναλλαγή θέσεων εργασίας
3. Διαδικασίες εσωτερικού ελέγχου και συγκεκριμένες δραστηριότητες του ξενοδοχείου
Εσωτερικός έλεγχος μετρητών και ηλεκτρονικών μεταφορών κεφαλαίων
Εσωτερικός έλεγχος αγορών
Εσωτερικός έλεγχος και απογραφή
Εσωτερικός έλεγχος και μισθοδοσία
Ηλεκτρονική διαχείριση δεδομένων
Διαχείριση αντιστροφών χρέωσης
4. Τραπεζική συμφωνία: μια σημαντική διαδικασία εσωτερικού ελέγχου
Παράδειγμα τραπεζικής συμφωνίας
5. Λογιστική για «μικρομετρητά»
Παράδειγμα μικρομετρητών
6. Σύνοψη και καταληκτικά σχόλια
Διαδικασίες εσωτερικού ελέγχου που μπορούν να χρησιμοποιηθούν για την αντιμετώπιση απειλών κλοπής και απάτης ειδικά για τα ξενοδοχεία
Προβλήματα
7ο ΚΕΦΑΛΑΙΟ | Θέματα διαχείρισης κόστους
1. Εισαγωγή
Απεικόνιση του τρόπου με τον οποίο οι συναλλαγές επηρεάζουν την εξίσωση του ισολογισμού
2. Ανάγκη της διοίκησης για πληροφορίες κόστους
α. Λήψης αποφάσεων
β. Έλεγχος
3. Κύρια συστήματα ταξινόμησης κόστους
α. Δαπάνες έναντι κόστους ευκαιρίας
β. Άμεσο έναντι έμμεσου κόστους
γ. Μεταβλητό έναντι σταθερού κόστους
Προσδιορισμός των λειτουργιών μεταβλητού και σταθερού κόστους
Ένα φάσμα επιπέδων δραστηριότητας και ο κίνδυνος αντιμετώπισης των πάγιων δαπανών ως μεταβλητών δαπανών
Βραχυπρόθεσμες αποφάσεις τιμολόγησης
Η απόφαση για το αν θα κλείσει μετά το τέλος της σεζόν
δ. Ελεγχόμενο έναντι μη ελεγχόμενου κόστους
ε. Πρόσθετο (οριακό) έναντι μη ανακτήσιμου κόστους
4. Ποιοτικοί και συμπεριφορικοί παράγοντες στις αποφάσεις διαχείρισης
5. Περίληψη
Προβλήματα
8ο ΚΕΦΑΛΑΙΟ | Ανάλυση κόστους–όγκου–κέρδους
1. Εισαγωγή
2. Περιθώριο συνεισφοράς
3. Ανάλυση νεκρού σημείου
α. Υπολογισμός νεκρού σημείου όταν πωλείται μία υπηρεσία
β. Υπολογισμός νεκρού σημείου όταν πωλούνται περισσότερες από μία υπηρεσίες
Υπολογισμός νεκρού σημείου: Η περίπτωση δύο τύπων δωματίων με διαφορετικά περιθώρια συνεισφοράς
Η περίπτωση δύο τύπων δωματίων καθώς και οι πωλήσεις εστιατορίων
γ. Υπολογισμός του επιπέδου πωλήσεων που είναι αναγκαίο για την επίτευξη ενός επιπέδου−στόχου κέρδους
Προσδιορισμός των πωλήσεων που είναι απαραίτητες για την επίτευξη ενός στόχου κέρδους
4. Οι παραδοχές της ανάλυσης κόστους-όγκου-κέρδους
5. Περίληψη
Προβλήματα
9ο ΚΕΦΑΛΑΙΟ | Προϋπολογισμός και λογιστική ευθύνης
1. Εισαγωγή
2. Λογιστική ευθύνης
3. Ζητήματα σχεδιασμού κέντρων κόστους, εσόδων, κερδών και επένδυσης
α. Κέντρα κόστους
β. Κέντρα εσόδων
γ. Κέντρα κέρδους
δ. Επενδυτικά κέντρα
Πεδίο εφαρμογής της λογοδοσίας των επενδυτικών κέντρων
Δείκτες μέτρησης επιδόσεων που χρησιμοποιούνται στα επενδυτικά κέντρα
4. Ρόλοι του προϋπολογισμού
5. Συμπεριφορικές πτυχές του προϋπολογισμού
α. Προϋπολογισμοί ως στόχοι
β. Προϋπολογισμοί και αξιολόγηση απόδοσης
γ. Συμμετοχή του διευθυντή στον καθορισμό του προϋπολογισμού
δ. Πολιτικές πτυχές της κατάρτισης του προϋπολογισμού
6. Τεχνικές πτυχές της κατάρτισης του προϋπολογισμού
Κατάρτιση του προϋπολογισμένου χρονοδιαγράμματος παραγωγής ζαχαροπλαστικής
Προετοιμασία του προϋπολογισμένου προγράμματος αγοράς αλευριού
Προϋπολογισμένο πρόγραμμα αγοράς αλευριού JazzFest (σε κιλά)
Κατάρτιση του προϋπολογισμένου κόστους εργασίας για την παραγωγή ζαχαροπλαστικής
Το JazzFest προέβλεψε τη ζήτηση
7. Περίληψη
Βιβλιογραφία
Προβλήματα
10ο ΚΕΦΑΛΑΙΟ | Ελαστικός προϋπολογισμός και ανάλυση αποκλίσεων
1. Εισαγωγή
2. Ελαστικός προϋπολογισμός
3. Ανάλυση αποκλίσεων
α. Απόκλιση άμεσης εργασίας
Υπολογισμός του ποσοστού εργασίας και των αποκλίσεων της αποδοτικότητας
β. Απόκλιση άμεσων υλικών
γ. Απόκλιση εσόδων
δ. Άλλες αναλύσεις απόκλισης
Πότε πρέπει μια απόκλιση να δικαιολογεί περαιτέρω έρευνα;
4. Συγκριτική αξιολόγηση
5. Περίληψη
Προβλήματα
11ο ΚΕΦΑΛΑΙΟ | Μέτρηση απόδοσης
1. Εισαγωγή
2. Αδυναμίες των συμβατικών δεικτών χρηματοοικονομικής επίδοσης
3. Βασικά ζητήματα στον σχεδιασμό συστημάτων μέτρησης απόδοσης
Το σύστημα μέτρησης των επιδόσεων θα πρέπει να είναι καλά ισορροπημένο
Το σύστημα μέτρησης των επιδόσεων θα πρέπει να αποφεύγει την υπερφόρτωση πληροφοριών
Το σύστημα επιδόσεων θα πρέπει να συνδέεται με τη στρατηγική και την αποστολή της επιχείρησης
Αναφέρετε έγκαιρα τους δείκτες απόδοσης
Εξετάστε προσεκτικά εάν ένας προτεινόμενος δείκτης απόδοσης μπορεί να προκαλέσει ανεπιθύμητη συμπεριφορά
Οι δείκτες απόδοσης πρέπει να είναι απλά κατανοητοί
Οι διευθυντές θα πρέπει να λογοδοτούν μόνο για πράγματα που μπορούν να επηρεάσουν
Δώστε έμφαση στις θετικές διαστάσεις ενός δείκτη απόδοσης
Επιδιώξτε τη συμμετοχή του διευθυντή εάν αλλάξετε ένα μέτρο απόδοσης
Παροχή δεδομένων συγκριτικής αξιολόγησης μέτρησης απόδοσης
Παροχή ανταμοιβών για την επίτευξη των στόχων μέτρησης απόδοσης
4. Ο πίνακας ισορροπημένης βαθμολογίας
Βασικά χαρακτηριστικά του ισορροπημένου πίνακα βαθμολόγησης (balanced scorecard / BSC)
Οι τέσσερις βασικές διαστάσεις απόδοσης του ισορροπημένου πίνακα βαθμολόγησης Χρηματοοικονομικές προοπτικές
Οπτική από την πλευρά του πελάτη
Προοπτική εσωτερικής διαδικασίας
Προοπτική μάθησης και ανάπτυξης
Σχέσεις αιτίου−αποτελέσματος σε έναν ισορροπημένο πίνακα βαθμολόγησης
Μεταφράζοντας τα μέτρα απόδοσης των ανώτερων στελεχών στον οργανισμό
Εφαρμογή του ισορροπημένου πίνακα βαθμολόγησης σε ξενοδοχειακό περιβάλλον
5. Περίληψη
Βιβλιογραφία
Προβλήματα
12ο ΚΕΦΑΛΑΙΟ | Πληροφορίες κόστους και τιμολόγηση
1. Εισαγωγή
Υπολογισμός του ποσοστού εργασίας και των αποκλίσεων | της αποδοτικότητας
2. Παράγοντες που επηρεάζουν την τιμολόγηση
Ελαστικότητα ζήτησης ως προς την τιμή
Ευπάθεια του προϊόντος ή της υπηρεσίας
3. Παραδοσιακές μέθοδοι τιμολόγησης
α. Τιμολόγηση τροφίμων και ποτών
β. Καθορισμός τιμών δωματίων
Κανόνας της προσέγγισης των χιλίων στις τιμές των δωματίων
Προσέγγιση σχετικού μεγέθους δωματίου για τον καθορισμό τιμών δωματίων
Προσέγγιση απαιτούμενου ποσοστού απόδοσης για τον καθορισμό τιμών δωματίων
Άλλα ζητήματα τιμών δωματίων
Τιμολόγηση περιθωρίου συνεισφοράς
4. Περίληψη
Προβλήματα
13ο ΚΕΦΑΛΑΙΟ | Διαχείριση κεφαλαίου κίνησης
1. Εισαγωγή
2. Διαχείριση μετρητών
Το χρονοδιάγραμμα των προβλεπόμενων εισπράξεων μετρητών του BackWoods
Το χρονοδιάγραμμα των προβλεπόμενων εκταμιεύσεων μετρητών του BackWoods
Προϋπολογισμός μετρητών του BackWoods
Ταμειακές ροές έναντι κέρδους
3. Διαχείριση εισπρακτέων λογαριασμών
4. Διαχείριση αποθεμάτων
5. Διαχείριση πληρωτέων λογαριασμών
6. Διαχείριση κεφαλαίου κίνησης
Η αντιστάθμιση κέρδους/κινδύνου στη χρηματοδότηση τρεχουσών υποχρεώσεων
7. Περίληψη
Προβλήματα
14ο ΚΕΦΑΛΑΙΟ | Λήψη επενδυτικών αποφάσεων
1. Εισαγωγή
2. Λογιστικό ποσοστό απόδοσης
3. Περίοδος αποπληρωμής
4. Καθαρή παρούσα αξία (Net Present Value / NPV)
Το προεξοφλητικό επιτόκιο που πρέπει να χρησιμοποιείται κατά τον υπολογισμό της NPV
Υπολογισμός του κόστους κεφαλαίου
Συμπερασματικά σχόλια για την NPV
5. Εσωτερικό ποσοστό απόδοσης (ΕΠΑ)
Εύρεση του εσωτερικού ποσοστού απόδοσης μιας επενδυτικής πρόταση
6. Ενσωμάτωση των τεσσάρων τεχνικών αξιολόγησης επενδύσεων
7. Περίληψη
Βιβλιογραφία
Προβλήματα
15ο ΚΕΦΑΛΑΙΟ | Άλλα θέματα διοικητικής χρηματοοικονομικής
1. Εισαγωγή
2. Ποιος πρέπει να είναι ο πρωταρχικός επιχειρηματικός στόχος στη χρηματοοικονομική διαχείριση;
Μεγιστοποίηση κέρδους (κέρδη ανά μετοχή);
3. Θέματα αντιπροσώπευσης
Θεωρία αντιπροσώπευσης
Συμβάσεις διαχείρισης ξενοδοχείων — Ένα ζήτημα αντιπροσώπευσης που αφορά ειδικά τον ξενοδοχειακό κλάδο
Πρόβλημα με τον καθορισμό της αμοιβής της σύμβασης διαχείρισης
4. Διαπραγμάτευση μετοχών σε εισηγμένες εταιρείες
5. Αποτίμηση μετοχών
6. Μερίσματα
Διαδικασία πληρωμής μερίσματος
Μερισματική πολιτική
7. Λειτουργική και χρηματοοικονομική μόχλευση
Λειτουργική μόχλευση
Χρηματοοικονομική μόχλευση
Συνολική μόχλευση
Επιπτώσεις μόχλευσης για τη λήψη αποφάσεων από τη διοίκηση
Εναλλακτικές επιλογές χρηματοδότησης και αντίκτυπος στις αποδόσεις των μετόχων
8. Περίληψη
Βιβλιογραφία
Προβλήματα
16ο ΚΕΦΑΛΑΙΟ | Διαχείριση εσόδων
1. Εισαγωγή
2. Επιχειρηματικά χαρακτηριστικά που ευνοούν την εφαρμογή διαχείρισης εσόδων
Σταθερή δυναμικότητα
Δυνατότητα τμηματοποίησης αγορών
Ευπαθές απόθεμα
Το προϊόν πωλείται εκ των προτέρων
Κυμαινόμενη ζήτηση
Χαμηλό μεταβλητό κόστος
3. Πρόβλεψη ζήτησης
4. Μέτρηση των αναγκών ενός ξενοδοχείου για διαχείριση εσόδων
Εσωτερική ανάλυση των χαμένων εσόδων
Διεξαγωγή συγκριτικής ανάλυσης απόδοσης Revpar «ανταγωνιστικού συνόλου»
Διεξαγωγή συγκριτικής ανάλυσης Revpar με βάση αγορασμένα δεδομένα των ανταγωνιστών
5. Απαιτήσεις συστήματος διαχείρισης εσόδων
Επιπτώσεις μεταβολής των τιμών
Πρότυπα ζήτησης ανά τμήμα της αγοράς
Πολιτική υπεράριθμων κρατήσεων
6. Χρήση κατηγοριών τιμών και προβλέψεων ζήτησης
7. Έλεγχος διάρκειας παραμονής
8. Διαχείριση ομαδικών κρατήσεων
9. Θέματα εφαρμογής της διαχείρισης εσόδων
Αποφύγετε την αποξένωση πελατών
Ελαχιστοποιήστε τα αρνητικά ζητήματα ηθικού του προσωπικού
Συστήματα ανταμοιβής και κινήτρων προσωπικού
Εκπαίδευση Προσωπικού
Οργάνωση της λειτουργίας διαχείρισης εσόδων
Δέσμευση της ανώτερης διοίκησης
10. Σημεία προσοχής στην εφαρμογή της φιλοσοφίας διαχείρισης εσόδων
11. Σύνοψη
Βιβλιογραφία
Προβλήματα
ΛΥΣΕΙΣ
Λύσεις στα τρία πρώτα προβλήματα κάθε ενότητας
Βιογραφικά συγγραφέων
Βιογραφικό επιμελητή


